セブ暮らしの手帖

セブ暮らしの便利手帳になれば幸いです。

フィリピンREIT(不動産投資信託)の魅力と、失敗しない高利回り物件の見分け方

【本記事のサマリー】

  • フィリピンREITは、法律により「分配可能利益の90%以上」を配当として出す義務がある超高配当セクター。

  • 2026年現在のポイントは、マニラ首都圏の「オフィス偏重」から「物流倉庫・インフラ」へのポートフォリオ分散。

  • 単なる「利回りの高さ」だけで選ぶのは危険。スポンサーの財閥力と「物件の稼働率」を見極めるのが成功の鍵。

1. フィリピンREITがインカムゲイン投資家を惹きつける理由

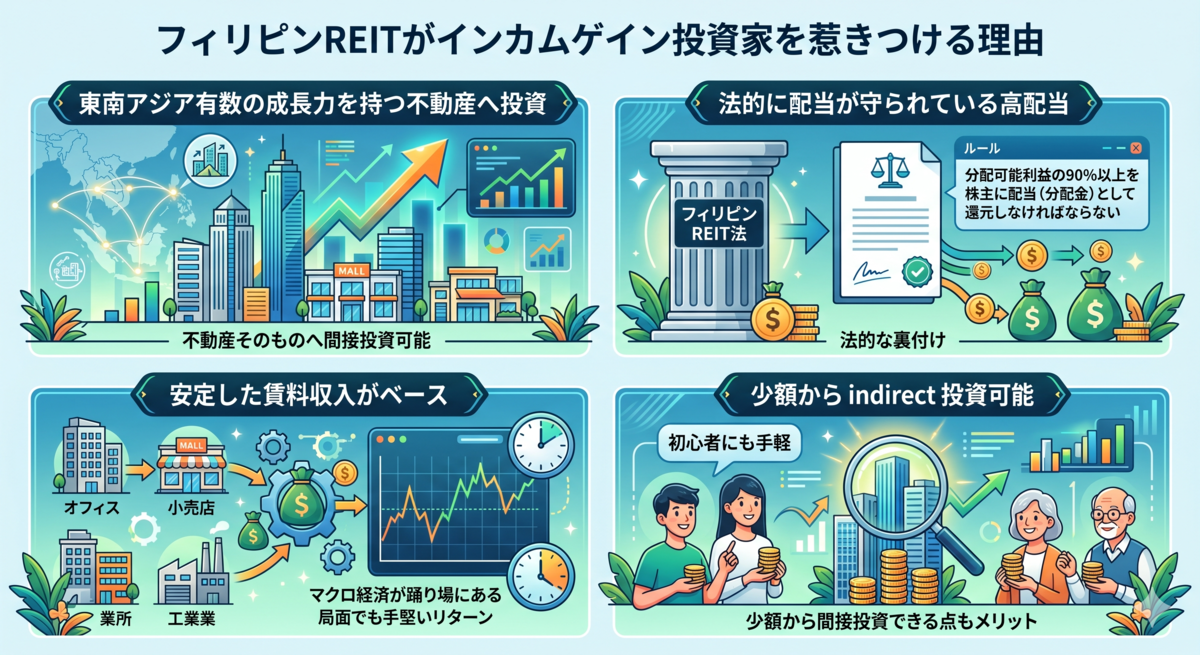
フィリピン株式市場において、安定したキャッシュフロー(配当収入)を狙う投資家から絶大な支持を集めているのがREIT(不動産投資信託)です。

フィリピンのREIT法では、企業は「分配可能利益の90%以上を株主に配当(分配金)として還元しなければならない」と定められています。そのため、一般的な株式よりも配当利回りが高くなりやすく、マクロ経済が踊り場にある局面でも、不動産の賃料収入をベースにした手堅いリターンが期待できます。

また、東南アジア有数の成長力を誇るフィリピンの不動産そのものに、少額から間接投資できる点も大きなメリットです。


2. 高利回りREITを見分ける「3つのチェックポイント」

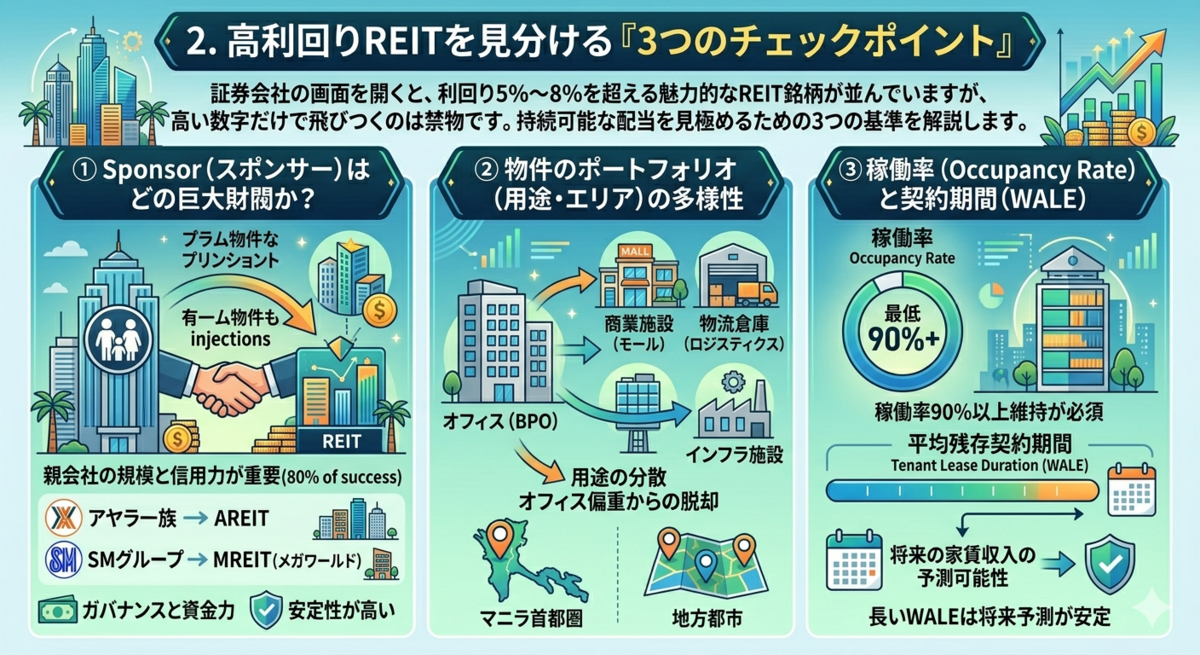
証券会社の画面を開くと、利回り5%〜8%を超える魅力的なREIT銘柄が並んでいますが、高い数字だけで飛びつくのは禁物です。持続可能な配当を見極めるための3つの基準を解説します。

① Sponsor(スポンサー)はどの巨大財閥か?

REITの背後にいる親会社(開発デベロッパー)の規模と信用力は、投資成果の8割を決めます。 強力な財閥がスポンサーであれば、一等地にある優良物件を優先的にREITに組み込んで(インジェクション)くれます。

  • アヤラ一族がバックの「AREIT」や、SMグループがバックの「MREIT(メガワールド)」などは、ガバナンスと資金力がズバ抜けており、安定性が高いと言えます。

② 物件のポートフォリオ(用途・エリア)の多様性

フィリピンのREITは、もともとBPO(業務委託)企業向けのオフィスビルからスタートしたため、オフィス偏重の銘柄が多いのが特徴です。 しかし、これからの時代は「用途の分散」が進んでいる銘柄が有利です。マニラ首都圏のオフィスだけでなく、地方都市の商業施設(モール)や、経済成長に不可欠な「物流倉庫(ロジスティクス)」、さらにはインフラ施設を含んでいるかチェックしましょう。

③ 稼働率(Occupancy Rate)と契約期間(WALE)

利回りが高くても、ビルがガラガラでは配当は維持できません。稼働率が90%以上を維持しているかは必須のチェック項目です。 また、テナントとの平均残存契約期間(WALE:Weighted Average Lease Expiry)が長いほど、将来の家賃収入の予測可能性が高く、ディフェンシブであると評価できます。


3. 2026年の注目動向:オフィスから「物流・インフラ」へのシフト

2026年現在のフィリピンREIT市場の最大のトレンドは、「アセット(資産)の多様化」です。

一時期、リモートワークの普及によりマニラ首都圏のオフィス空室率が懸念されましたが、対面業務の回帰とBPO産業の堅調な拡大により、一等地のオフィス需要は底堅さを維持しています。

一方で、今最もホットなのは「物流・インフラ系REIT」です。EC(ネット通販)の爆発的な普及や、政府の「ビルド・ベター・モア」インフラ計画の進展に伴い、高速道路の料金所、データセンター、近代的な物流倉庫などをポートフォリオに組み込む動きが加速しています。これらの物件は、インフレ環境下でも賃料を価格転嫁しやすく、低ボラティリティな優良資産として投資家からの資金が流入しています。


結論:ポートフォリオの「土台」として長期保有する

フィリピンREITは、株価自体の爆発的な上昇(キャピタルゲイン)を狙うものではありません。しかし、人口ボーナスによって「都市が拡大し、モノが動き、消費が生まれる」というフィリピン経済の成長を、家賃という確実な形で毎月・毎四半期回収できる最高のツールです。

「利回り(Yield)の高さ」と「物件のクオリティ(Genuineness)」のバランスを見極め、信頼できる財閥系REITを長期保有して、複利の力で資産を増やしていきましょう。
日本からフィリピン株を買う方法。主要ネット証券での取り扱い状況と注意点

【本記事のサマリー】

  • 楽天証券やSBI証券などの大手ネット証券では、フィリピンの「個別株」は直接買えない(投資信託を通じた間接投資になる)。

  • SMやAyalaなどの個別銘柄を直接買いたい場合は、「アイザワ証券」や「内藤証券」などアジア株に強い証券会社の口座が必要。

  • アジア株特有の「高い取引手数料」と「為替リスク」を理解し、長期保有前提で投資することが成功の鍵。

1. フィリピン株への2つの投資アプローチ

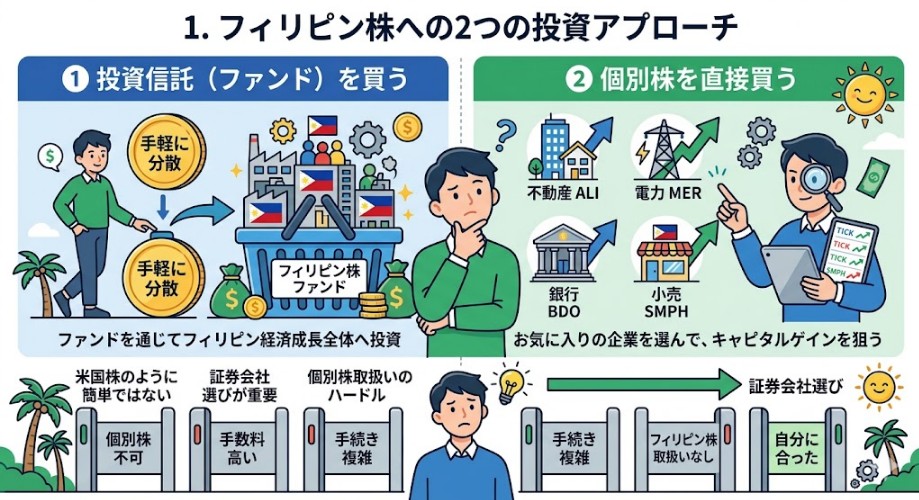
これまでの連載でフィリピン株の魅力をお伝えしてきましたが、実際に日本から投資を行う場合、大きく分けて「①投資信託(ファンド)を買う」か「②個別株を直接買う」の2つのルートがあります。

米国株のように「どの証券会社でも簡単に個別株が買える」わけではないため、自分の投資スタイルに合わせた証券会社選びが最初のハードルとなります。


2. 大手ネット証券(SBI・楽天など)は「投資信託」が基本

多くの方が口座をお持ちのSBI証券、楽天証券、マネックス証券などの主要ネット証券ですが、2026年現在、フィリピン市場の「個別銘柄(SMやAyalaなど)」は取り扱っていません(ASEAN株としてはシンガポール、タイ、マレーシア、インドネシアのみ)。

しかし、これらのネット証券でも「フィリピン株を投資対象とした投資信託(ファンド)」を通じて、間接的にフィリピン市場へ投資することが可能です。

  • 代表的なファンド: 「フィリピン株ファンド(キャピタル アセットマネジメント)」「イーストスプリング・フィリピン株式オープン」など。

  • メリット: 100円などの少額から積立投資が可能。NISA(成長投資枠)に対応しているファンドもあるため、初心者には最も手軽な選択肢です。

  • デメリット: 信託報酬(年間1.5%〜1.7%程度)という保有コストが毎年かかり、個別企業をピンポイントで狙うことはできません。


3. 「個別株」を直接買える証券会社はどこ?

「この財閥の成長に賭けたい!」「高配当株を直接保有したい!」という場合は、アジア株の取り扱いに特化した証券会社で口座を開設する必要があります。

日本国内でフィリピン個別株を豊富に取り扱っている代表格が以下の2社です。

  • アイザワ証券: アジア株パイオニア。フィリピン株の取り扱い銘柄数が国内トップクラス(約80銘柄)で、主要な財閥株や高配当株を網羅しています。

  • 内藤証券: 中国・アジア株に強い証券会社。こちらもフィリピン市場の主要銘柄に直接投資が可能です。


4. 知っておくべき2つの注意点(手数料と為替リスク)

フィリピン株投資(特に個別株)を始める際、日本株や米国株の感覚で始めると痛い目を見るポイントが2つあります。

① 取引手数料が割高

日本株や米国株は「売買手数料無料」が当たり前になりつつありますが、フィリピン株をはじめとする新興国株は、現地の取引コストや保管費用がかかるため、約定代金の1%〜2%程度(最低手数料が数千円かかる場合も)の売買手数料が発生します。 短期的なデイトレードには全く向いておらず、一度買ったら数年は保有し続ける「バイ&ホールド」が絶対の基本戦略となります。

② 為替リスク(ペソ・円)

フィリピンの通貨「ペソ」建てで資産を持つことになるため、株価が上がっても「円高・ペソ安」が進めば、円換算での資産価値は目減りします。ただし逆に「円安・ペソ高」になれば為替差益も得られます。フィリピンの安定した経済成長と金利水準を考慮すれば、中長期的な通貨の極端な下落リスクは限定的と見られていますが、為替の変動は常に意識しておく必要があります。


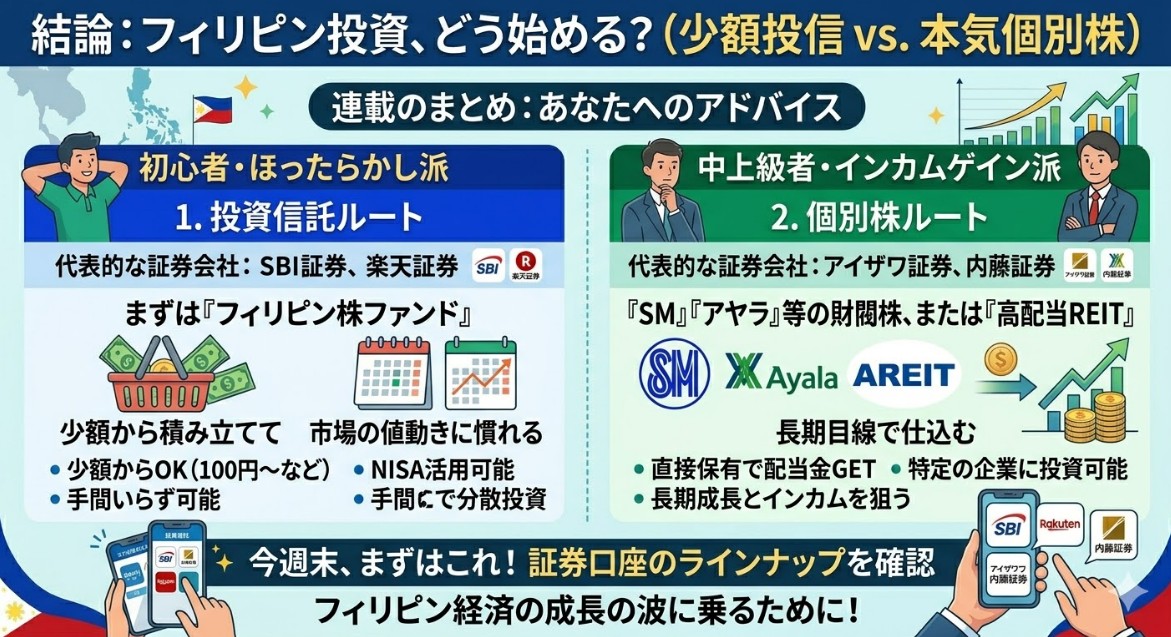
結論:まずは少額の投信からか、本気の個別株か?

これからフィリピン投資を始める方へのアドバイスは以下の通りです。

  • 初心者・ほったらかし派: まずは楽天証券やSBI証券で「フィリピン株ファンド」を毎月少額から積み立てて、市場の値動きに慣れましょう。

  • 中上級者・インカムゲイン派: アイザワ証券などで口座を開設し、今週ご紹介したような「SM」や「アヤラ」などの財閥株、または「高配当REIT」を長期目線で仕込みましょう。

フィリピン経済の成長の波に乗るために、今週末、まずは証券口座のラインナップを確認してみてはいかがでしょうか。


フィリピン経済の双発エンジン!インフラ特需の「建設・不動産」&内需の要「サービス・小売」セクター動向

【本記事のサマリー】

  • 国家的プロジェクト「ビルド・ベター・モア」の本格稼働により、建設・インフラセクターは長期的な特需サイクルに突入。

  • 鉄道網の拡大(マニラ地下鉄や南北通勤鉄道)が、周辺州の地価を押し上げ、不動産デベロッパーに新たな成長余地を生んでいる。

  • 人口ボーナスと海外送金(OFW)に支えられた小売・サービス業は、インフレ落ち着きとともに再び力強い成長軌道へ。

1. 「ビルド・ベター・モア」が牽引する建設・インフラ特需

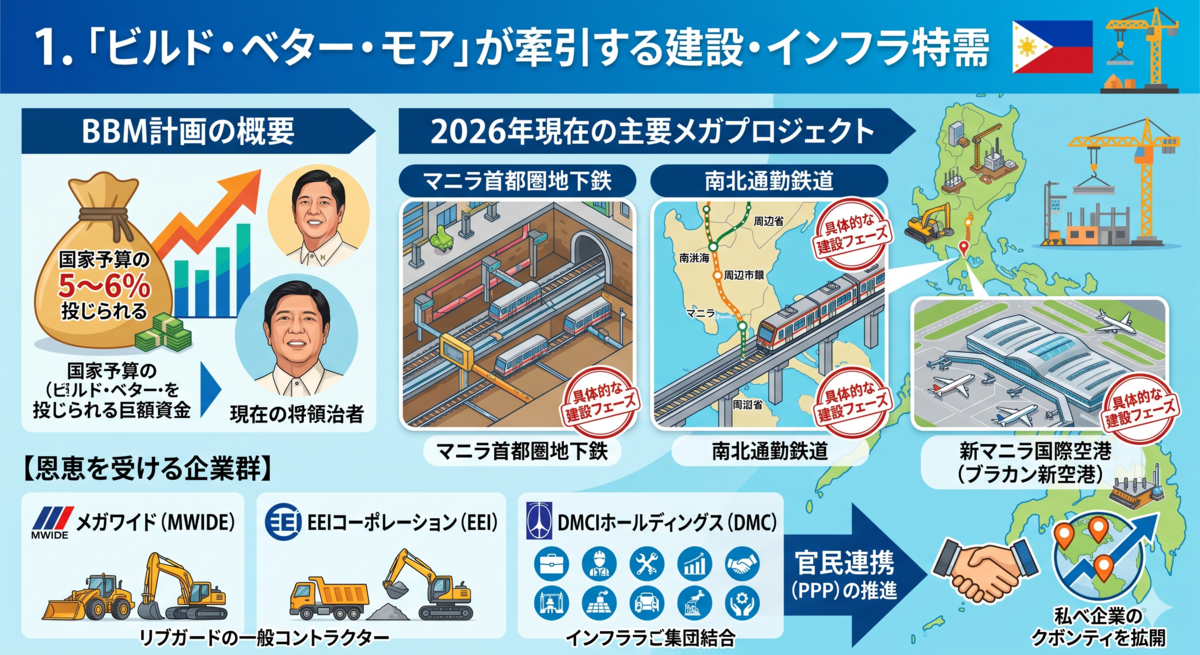
現在のフィリピン経済において、最もダイナミックな変化が起きているのが建設・インフラセクターです。現政権が推進する大規模インフラ計画「ビルド・ベター・モア(BBM)」により、国家予算の5〜6%にあたる巨額の資金がインフラ開発に投じられています。

2026年現在、マニラ首都圏初の地下鉄(マニラ首都圏地下鉄)や、マニラと周辺州を結ぶ南北通勤鉄道、さらには新マニラ国際空港(ブラカン新空港)など、メガプロジェクトが次々と具体的な建設フェーズに入っています。

【恩恵を受ける企業群】 この特需の直接的な恩恵を受けるのは、メガワイド(MWIDE)やEEIコーポレーション(EEI)といった大手ゼネコン、そして昨日の記事でも触れたインフラ系コングロマリットのDMCIホールディングス(DMC)です。官民連携(PPP)の推進により、民間企業の参入機会も劇的に拡大しています。


2. 交通網の進化が「不動産セクター」の価値を塗り替える

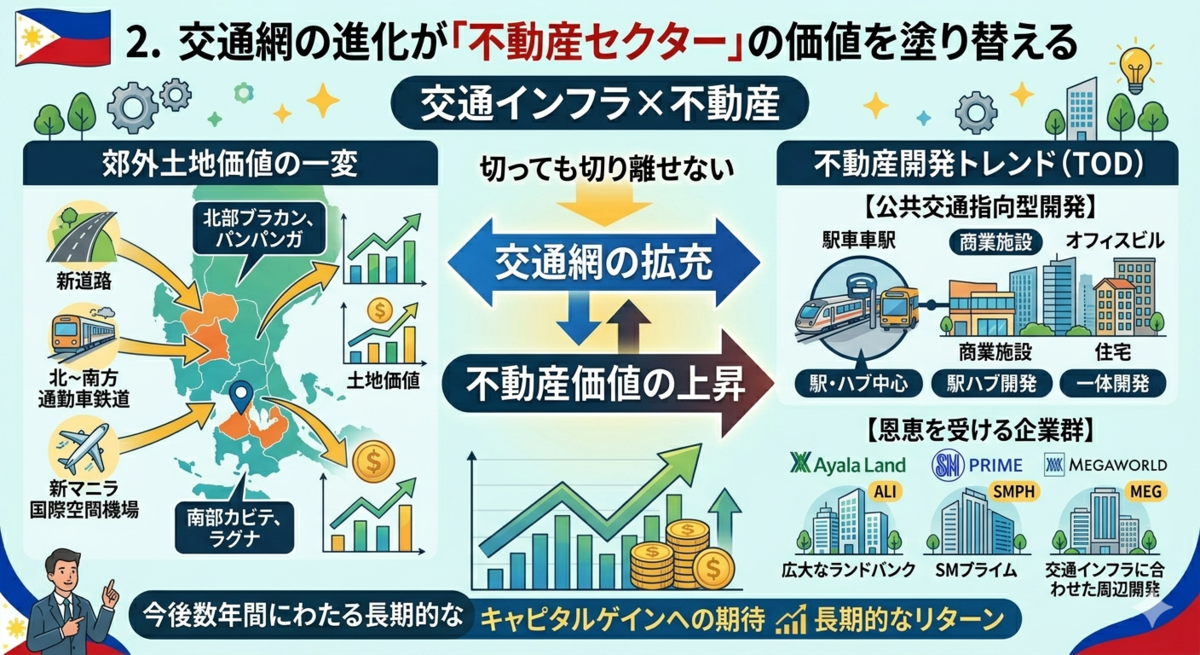
インフラ整備と切っても切り離せないのが、不動産セクターです。交通網の拡充は、これまでアクセスが難しかった郊外(北部のブラカンやパンパンガ、南部のカビテやラグナなど)の土地の価値を一変させます。

フィリピンの不動産開発は現在、駅や交通ハブを中心に商業施設・オフィス・住宅を一体開発するTOD(公共交通指向型開発)がトレンドとなっています。

【恩恵を受ける企業群】 広大なランドバンク(開発用地)を持つアヤラ・ランド(ALI)やSMプライム(SMPH)、メガワールド(MEG)などの大手デベロッパーは、交通インフラの開通に合わせて周辺開発を進めており、今後数年間にわたる長期的なキャピタルゲインが期待できます。


3. インフレ沈静化で反発する「サービス・小売」セクター

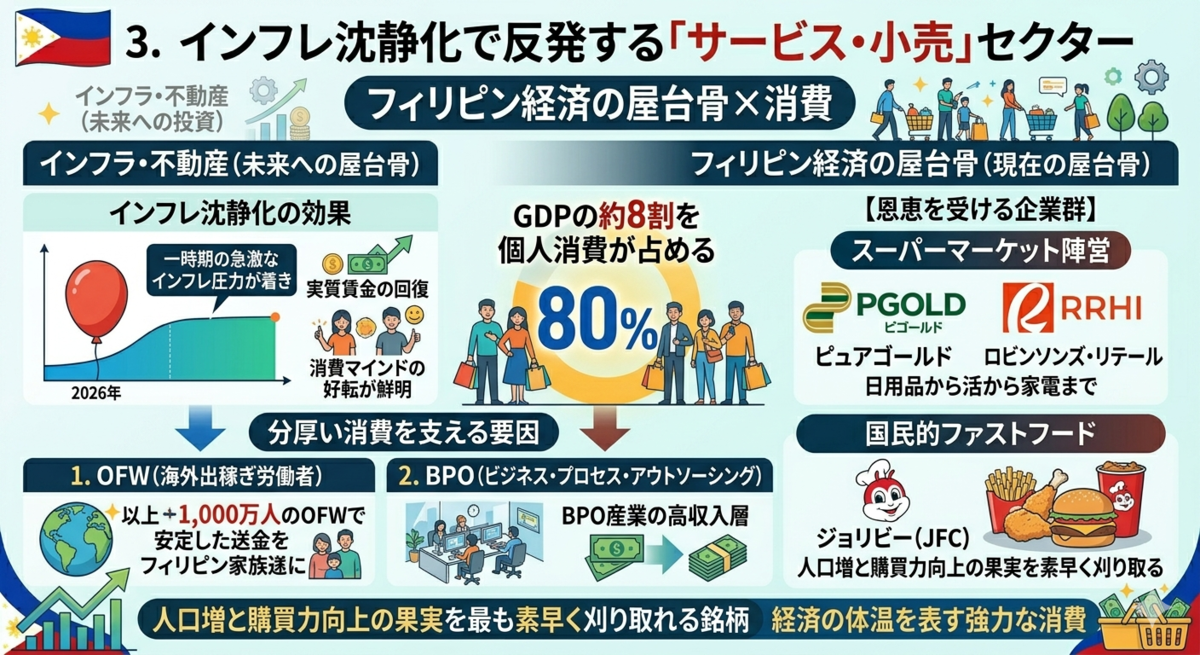
インフラ・不動産が「未来への投資」だとすれば、フィリピン経済の「現在の屋台骨」を支えているのがサービス・小売セクターです。GDPの約8割を個人消費が占めるこの国では、消費者の動向がそのまま経済の体温を表します。

2026年に入り、一時期の急激なインフレ圧力が落ち着きを見せ始めたことで、実質賃金の回復と消費マインドの好転が鮮明になっています。1,000万人を超える海外出稼ぎ労働者(OFW)からの安定した送金や、BPO(ビジネス・プロセス・アウトソーシング)産業の高収入層が、この分厚い消費を支えています。

【恩恵を受ける企業群】 日用品から家電までを網羅するピュアゴールド(PGOLD)やロビンソンズ・リテール(RRHI)といったスーパーマーケット陣営、そして国民的ファストフードであるジョリビー(JFC)などは、人口増と購買力向上の果実を最も素早く刈り取れる銘柄です。


4. 投資家目線の戦略:双発エンジンをどう組み合わせるか?

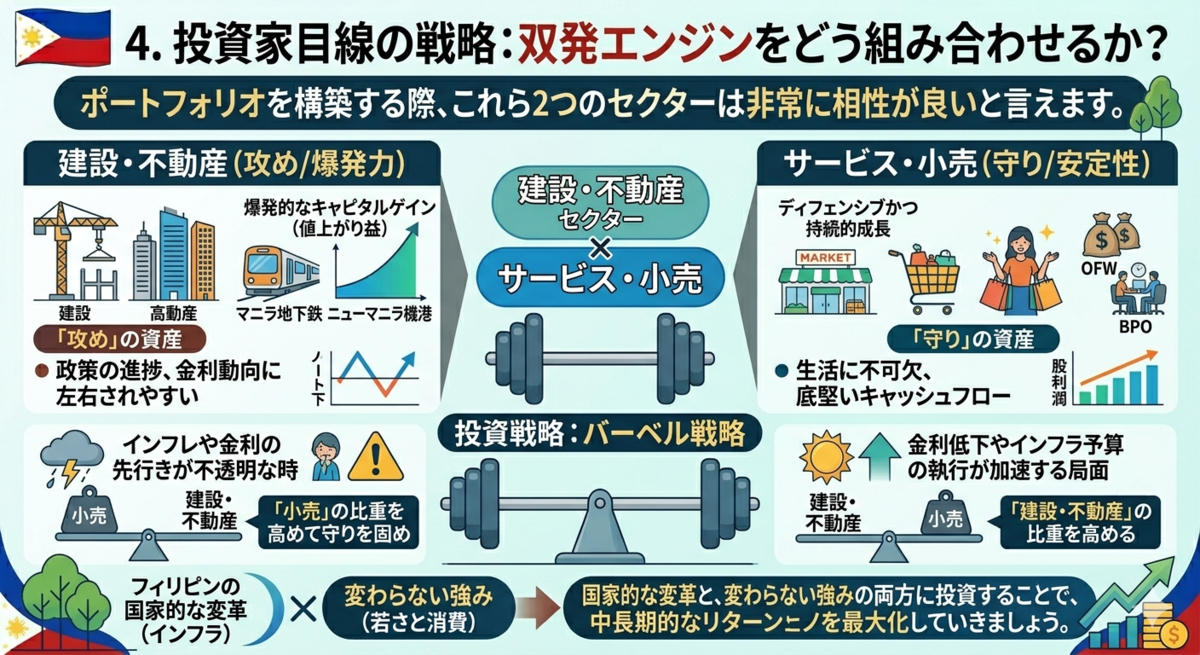
ポートフォリオを構築する際、これら2つのセクターは非常に相性が良いと言えます。

  • 建設・不動産: 政策の進捗や金利動向に左右されやすいものの、インフラ完成による「爆発的なキャピタルゲイン(値上がり益)」を狙う攻めの資産。

  • サービス・小売: 日々の生活に不可欠であり、底堅いキャッシュフローを生み出す「ディフェンシブかつ持続的成長」の資産。

投資戦略としては、インフレや金利の先行きが不透明な時は「小売」の比重を高めて守りを固め、金利低下やインフラ予算の執行が加速する局面では「建設・不動産」の比重を高めるバーベル戦略(性格の異なる2つの資産を組み合わせる手法)が有効です。

フィリピンの国家的な変革(インフラ)と、変わらない強み(若さと消費)の両方に投資することで、中長期的なリターンを最大化していきましょう。


インフレに強い!フィリピン株で狙う「高配当・低ボラティリティ」の優良銘柄5選

【本記事のサマリー】

  • 外部環境のボラティリティ(不透明感)が高い局面では、強固なビジネスモデルを持つ「インフラ・資源・REIT」がディフェンスの要。

  • フィリピン市場には、法的な配当義務を持つREITや、エネルギー需要を独占する高利回り銘柄が豊富。

  • 業績のブレが小さく、インフレを価格転嫁できる「持続可能な高配当」5銘柄を厳選。

1. なぜ今「高配当・低ボラティリティ」なのか?

2026年現在のフィリピン経済は、中長期的な成長ポテンシャルを秘めつつも、足元では外部環境(原油価格の動向やインフレ懸念)の影響を受け、株価指数(PSEi)はもみ合いの局面にあります。

このような相場環境で個人投資家が取るべき賢明なアプローチは、株価の乱高下に惑わされない「キャッシュフローの確定(配当の最大化)」と「ディフェンシブ性の確保」です。

インフレ環境下でも需要が落ちず、サービスや製品の価格にコストを転嫁できる「生活インフラ」や「法的優遇のあるセクター」から、ボラティリティが低く利回りが魅力的な5銘柄をご紹介します。


2. 厳選!フィリピン株の高配当優良5銘柄

① セミリラ・マイニング&パワー(SCC)

  • セクター: エネルギー(石炭採掘・火力発電)

  • 特徴: フィリピン最大級の石炭採掘および発電企業。親会社は大手コングロマリットのDMCI。

  • 投資妙味: フィリピンの電力需要は経済成長とともに右肩上がりです。同社は資源高の恩恵を直接受ける構造にあり、フィリピン市場でもトップクラスの驚異的な配当利回りを継続しています。ボラティリティはやや高めですが、エネルギー需要の底堅さからインカムゲインの破壊力は抜群です。

② マニラ電力(MER / メラルコ)

  • セクター: 公益事業(電力流通)

  • 特徴: マニラ首都圏とその周辺の電力流通をほぼ独占する、フィリピン最大のインフラ企業。

  • 投資妙味: 景気の良し悪しに関わらず、経済が動く限り電気は消費されます。インフレによる燃料コストの上昇を料金に転嫁しやすい規制産業であるため、業績は極めて安定(低ボラティリティ)しています。手堅いインフラ株としてポートフォリオの核に適しています。

③ AREIT Inc.(AREIT)

  • セクター: 不動産投資信託(REIT)

  • 特徴: 名門アヤラ・ランド(ALI)をスポンサーに持つ、フィリピン初の不動産投資信託。

  • 投資妙味: フィリピンのREIT法により、分配可能利益の90%以上を配当として出す義務があります。AREITはマニラ首都圏の一等地にあるオフィスビルや商業施設、物流倉庫をポートフォリオに抱えており、空室率が低く家計消費やBPO(業務委託)の成長の恩恵をダイレクトに受けるため、極めて手堅い利回りが期待できます。

④ PLDT(TEL)

  • セクター: 通信

  • 特徴: グローブ(GLO)と市場を二分する、フィリピンの通信・デジタルインフラの巨人。

  • 投資妙味: 2026年現在、フィリピンのデジタル決済(GCashやMaya等)の普及率はピークを迎えており、データ通信は完全に「生活必需品」となっています。大規模な設備投資(CapEx)が一巡した後は、安定したフリーキャッシュフローが配当の原資となります。ディフェンシブ株の代表格です。

⑤ DMCIホールディングス(DMC)

  • セクター: コングロマリット(建設・インフラ)

  • 特徴: 建設、不動産、水道(マイニラッド)、そして①のSCCを傘下に持つ総合財閥。

  • 投資妙味: 現政権のインフラ計画「ビルド・ベター・モア」の直接的な恩恵を受けるポジションにあります。傘下のエネルギー・インフラ事業が稼ぎ出す強固なキャッシュフローを背景に、持株会社としても非常に高い配当水準を維持しており、割安感(PBRの低さ)も魅力です。


3. 投資家目線の注意点(Why It Matters)

高配当株投資で最も避けるべきは、業績悪化によって配当が減らされる「減配リスク(配当トラップ)」です。

今回選定した銘柄は、いずれも「独占・寡占的なインフラ」か「法的に配当が守られているREIT」、あるいは「経済成長のインフラを握る財閥」です。フィリピン経済の成長が続く限り、ビジネスの根底が揺らぐリスクは低いと言えます。

ただし、日本からの投資の場合、「ペソ・円の為替リスク」と「現地での源泉徴収税(原則10%)」を考慮した上で、実質的な利回りを計算することが重要になります。


結論:ポートフォリオの「盾」として組み込む

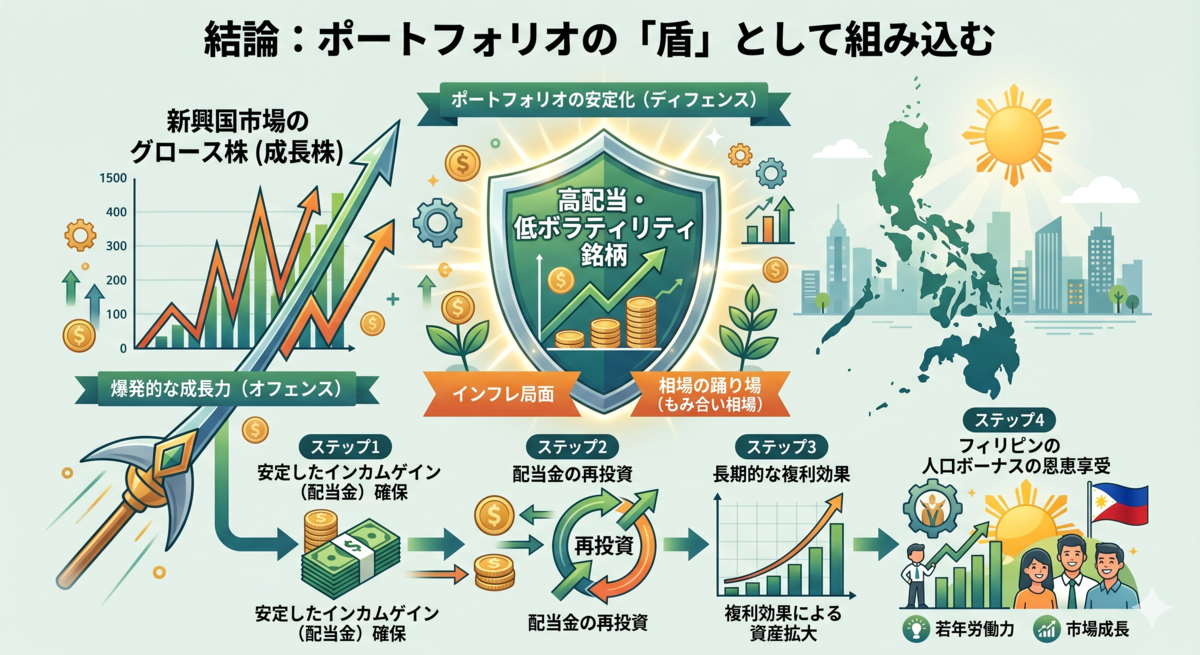
フィリピンのような新興国市場では、グロース株(成長株)の爆発力に目が向きがちですが、インフレ局面や相場の踊り場においては、これらの「高配当・低ボラティリティ」銘柄がポートフォリオ全体のパフォーマンスを安定させる強力な盾となります。

まずは安定したインカムゲインを確保し、それを再投資に回すことで、フィリピンの人口ボーナスの恩恵を長期的な複利効果で享受していきましょう。


フィリピン経済を支配する「3大コングロマリット」徹底比較!SM・Ayala・JG Summitのどこを買うべきか?

【本記事のサマリー】

  • フィリピン株投資の王道は、国家の成長そのものに投資できる「巨大財閥(コングロマリット)」銘柄。

  • 圧倒的な生活インフラを握り、底堅い個人消費の恩恵を直接受けるのはSM。

  • 不動産・金融の伝統に加え、インフラや再生可能エネルギーで次の成長を狙うのはAyala。

  • 航空や食品など、消費者のライフスタイルに深く根ざし、爆発力があるのはJG Summit。

1. フィリピン投資で「財閥株」を外せない理由

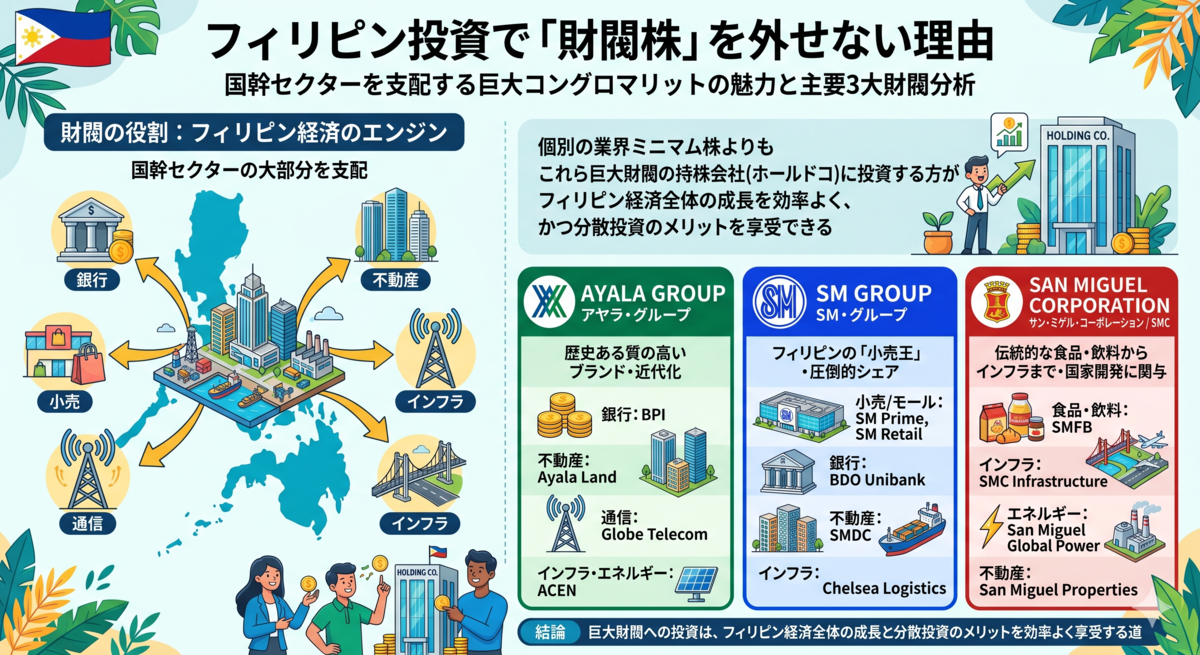
フィリピンの株式市場を理解する上で、コングロマリット(財閥)の存在を無視することはできません。

フィリピンでは、特定の巨大財閥が銀行、不動産、小売、通信、インフラといった国幹セクターの大部分を支配しています。個別の業界ミニマム株を狙うよりも、これら財閥の持株会社(ホールドコ)に投資する方が、フィリピン経済全体の成長の果実を効率よく、かつ分散投資のメリットを享受しながら得ることができます。

今回は、PSE(フィリピン証券取引所)を代表する3大財閥の特徴を分析します。


2. 3大財閥のキャラクターと強み

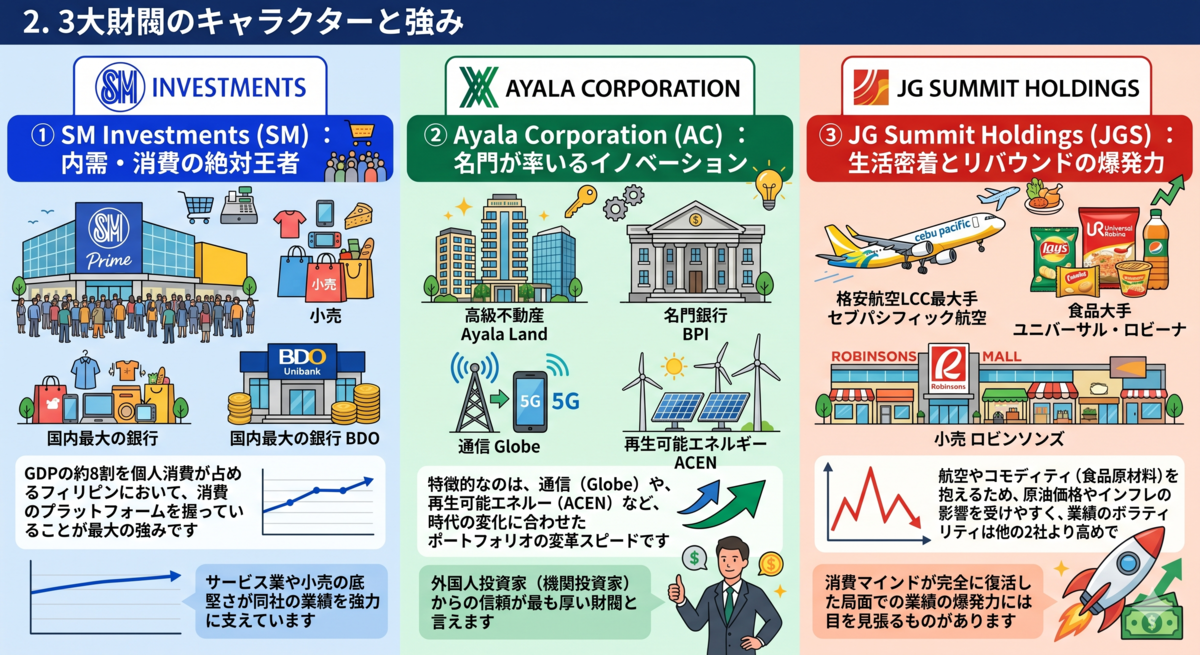
① SM Investments (SM) :内需・消費の絶対王者

フィリピン人の生活で「SM」の名を見ない日はありません。巨大モール(SM Prime)を軸に、小売、そして国内最大の銀行であるBDO(ユニバンク)を傘下に持ちます。

GDPの約8割を個人消費が占めるフィリピンにおいて、消費のプラットフォームを握っていることが最大の強みです。足元の経済が一時的な踊り場にあっても、サービス業や小売の底堅さが同社の業績を強力に支えています。

② Ayala Corporation (AC) :名門が率いるイノベーション

フィリピン最古の伝統を誇るアヤラ財閥は、高級不動産(Ayala Land)や名門銀行(BPI)といった強固な事業基盤を持ちます。

特徴的なのは、通信(Globe)や、近年力を入れている再生可能エネルギー(ACEN)など、時代の変化に合わせたポートフォリオの変革スピードです。ガバナンスが非常に洗練されており、外国人投資家(機関投資家)からの信頼が最も厚い財閥と言えます。

③ JG Summit Holdings (JGS) :生活密着とリバウンドの爆発力

ゴコンウェイ一族が率いる同社は、格安航空(LCC)最大手のセブパシフィック航空、食品大手のユニバーサル・ロビーナ、小売のロビンソンズを展開しています。

航空やコモディティ(食品原材料)を抱えるため、原油価格やインフレの影響を受けやすく、業績のボラティリティ(変動率)は他の2社より高めです。しかし、消費マインドが完全に復活した局面での業績の爆発力には目を見張るものがあります。


3. 3大財閥の比較サマリー

財閥名(ティッカー) 主な中核事業 投資キャラクター 2026年の注目ポイント

SM Investments


(SM)

モール、小売、銀行(BDO) ディフェンシブ&安定成長 旺盛な国内消費の恩恵をダイレクトに享受

Ayala Corp


(AC)

不動産、金融、再エネ(ACEN) キャピタルゲイン&ESG重視 インフラ投資正常化による再エネ・不動産の加速

JG Summit


(JGS)

航空(Cebu Pac)、食品、小売 ハイリスク・ハイリターン 原油価格の安定化に伴う航空セクターの業績復調

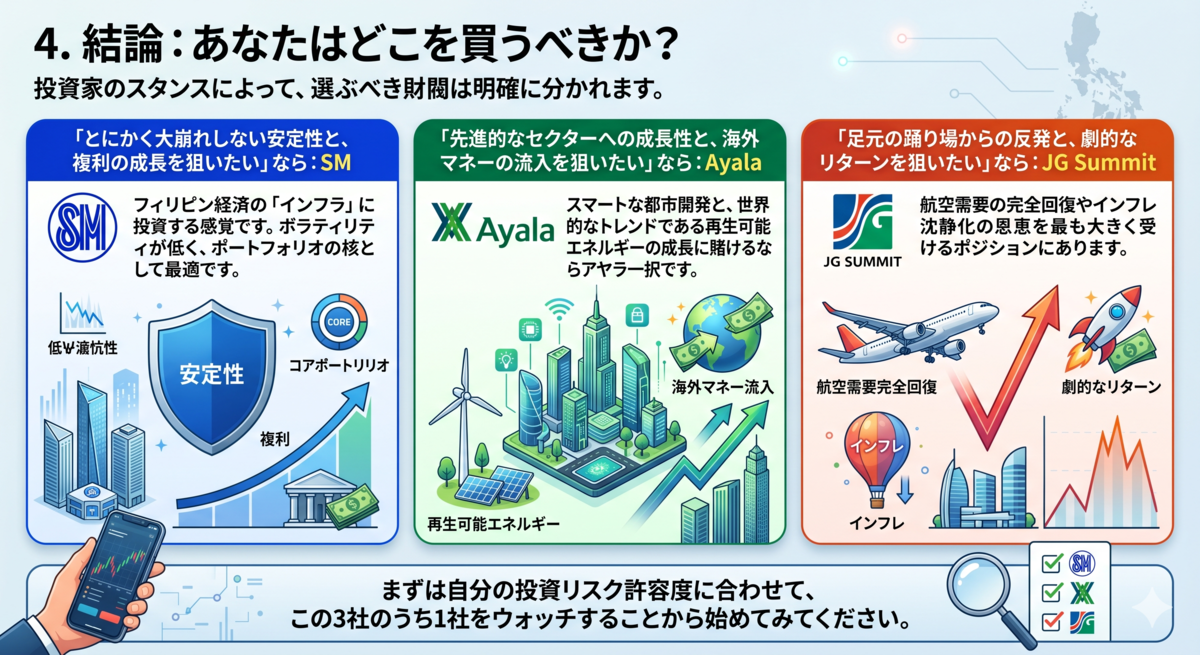
4. 結論:あなたはどこを買うべきか?

投資家のスタンスによって、選ぶべき財閥は明確に分かれます。

  • 「とにかく大崩れしない安定性と、複利の成長を狙いたい」なら:SM

    • フィリピン経済の「インフラ」に投資する感覚です。ボラティリティが低く、ポートフォリオの核として最適です。

  • 「先進的なセクターへの成長性と、海外マネーの流入を狙いたい」なら:Ayala

    • スマートな都市開発と、世界的なトレンドである再生可能エネルギーの成長に賭けるならアヤラ一択です。

  • 「足元の踊り場からの反発と、劇的なリターンを狙いたい」なら:JG Summit

    • 航空需要の完全回復やインフレ沈静化の恩恵を最も大きく受けるポジションにあります。

まずは自分の投資リスク許容度に合わせて、この3社のうち1社をウォッチすることから始めてみてください。